En esta página reunimos situaciones concretas: carteras desordenadas, decisiones tomadas por impulso y planes que nunca se escribieron. Cada caso muestra qué se revisó, qué se descartó y qué quedó en pie después.
Si quieres ver cómo se traduce esto en un proceso completo, revisa cómo trabajamos el análisis fundamental o vuelve al punto de partida.
Capturas de pantalla y esquemas que usamos en el análisis diario. Cada imagen corresponde a un momento concreto del proceso: revisar una posición, comparar dos empresas del mismo sector o medir cuánto pesa cada activo dentro de una cartera. No son gráficos decorativos; son la parte del trabajo donde una decisión se vuelve visible.
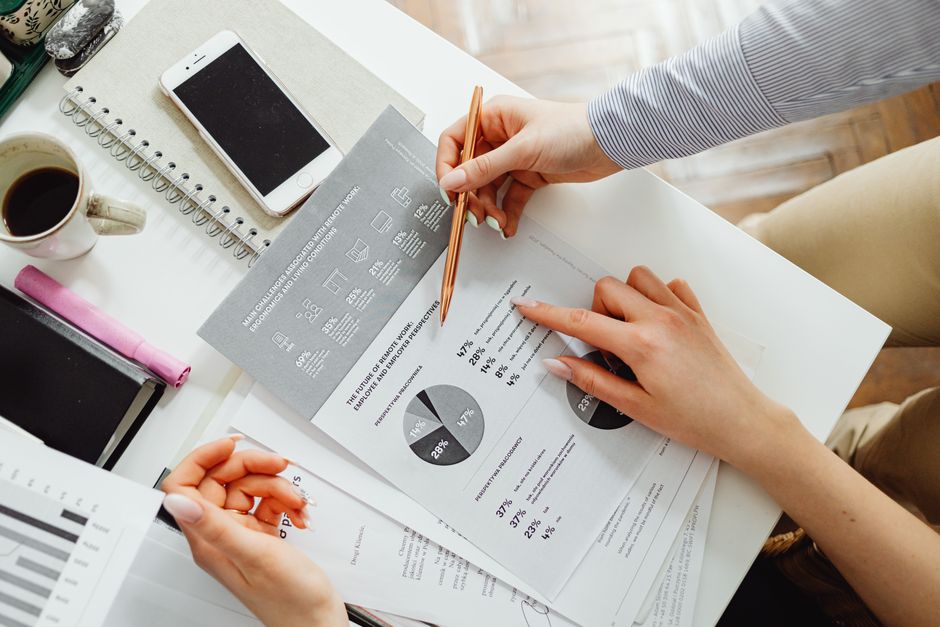
Un balance abierto en papel antes de decidir. Aquí se separan activos, pasivos y patrimonio neto, y se marca qué cifras cambian de un trimestre a otro.
La curva de una cartera a lo largo de dos años. Sirve para ver si la diversificación aguanta cuando el mercado corrige y no solo cuando sube.
Aportaciones periódicas anotadas a mano. El ejercicio muestra cuánto pesa el tiempo frente a la rentabilidad puntual de un año bueno.
Si quieres ver estos mismos casos aplicados a una situación concreta, en casos están desarrollados paso a paso, y en primeros pasos explicamos con qué orden conviene empezar.
Antes de aplicar cualquier marco de asignación de capital conviene fijar los límites. Estas aclaraciones evitan lecturas forzadas de los escenarios que aparecen en la página y delimitan qué tipo de decisiones puede sostener cada uno.
Cuando hablamos de resultado nos referimos a la evolución de una cartera bajo supuestos explícitos de aportación, horizonte y tolerancia a la volatilidad. No es una proyección de rentabilidad ni una promesa de retorno. Los números que aparecen en los ejemplos sirven para comparar decisiones entre sí, no para anticipar lo que ocurrirá en el mercado.
Los escenarios describen estructuras de decisión: cuánto pesa cada tipo de activo, cuándo conviene revisar y qué señales justifican un cambio. La selección de instrumentos específicos depende del bróker, la jurisdicción fiscal y la situación personal de cada lector, y queda fuera del alcance de esta sección.
Un plan a diez años y uno a tres años no admiten la misma composición, aunque el objetivo declarado sea idéntico. Los escenarios de esta página asumen horizontes largos salvo indicación contraria. Si tu plazo real es más corto, conviene leer los ejemplos como referencia conceptual y no como plantilla aplicable.
Repartir el capital entre muchos productos puede dejar el riesgo concentrado si esos productos comparten factores comunes. Los casos que mostramos distinguen entre diversificación aparente y diversificación efectiva, y señalan cuándo dos posiciones distintas responden al mismo estímulo de mercado.
No abordamos fiscalidad comparada, productos apalancados, derivados ni estrategias de trading de corto plazo. Tampoco sustituye la lectura de la documentación oficial de cada vehículo de inversión. Si tu situación requiere análisis fiscal o legal específico, corresponde consultarlo con un profesional habilitado en tu país.
Resultados que se ven cuando el proceso se sostiene en el tiempo, no cuando se improvisa cada trimestre.
Pasás de mirar el precio a mirar el negocio. Activos, pasivos y patrimonio neto dejan de ser una hoja que nadie entiende y pasan a ser la base de cada decisión de compra o de espera.
Muchas carteras parecen repartidas y en realidad cargan el mismo riesgo tres veces. El resultado es una medición concreta: peso real por posición, correlación entre activos y solapamientos que no se ven a simple vista.
El plan se sostiene cuando el plazo está definido antes de invertir. Aportaciones periódicas, interrupciones evitadas y una idea clara de qué variable mueve más el resultado final.
Cada compra y cada venta queda registrada con su motivo. Con el tiempo ese archivo se convierte en el mejor material de estudio: muestra qué criterios funcionaron y cuáles se abandonaron por ruido.
Si querés ver cómo se aplica esto en casos concretos, revisá los escenarios trabajados o volvé al punto de partida.